Conseil et courtage en assurance

Un nouveau regard sur vos contrats d’assurance

HILEO conseille les entreprises sur leurs risques, structure leurs programmes d’assurance et négocie leurs garanties. Une expertise dédiée aux infrastructures IA, aux entreprises technologiques et aux acteurs de la finance et de l’investissement.

Une interlocutrice unique, de l’analyse des risques au sinistre

HILEO / Architecte de vos garanties
Risques · Contrats · GarantiesDu financement à l’exploitation
Infrastructures IA & data centersEntreprises & technologiesFinance & investissementExplorer ↓

Nos expertises

Connaître votre activité pour construire votre programme

Votre modèle économique, vos équipements et vos engagements contractuels guident les choix de couverture. HILEO intervient sur trois domaines d’activité.

01 / INFRASTRUCTURES

Infrastructures IA,
data centers et neoclouds

Du financement à l’exploitation, un programme construit autour des risques portés et des engagements envers vos partenaires. Conseil, structuration et négociation auprès des assureurs spécialisés.
02 / ENTREPRISES ET TECHNOLOGIES

Cyber et lignes financières pour les entreprises

Protéger l’activité, les données et la responsabilité des dirigeants. Un conseil sur les risques à couvrir et les conditions dans lesquelles le contrat répondra.

Entreprises et technologies →
03 / FINANCE ET INVESTISSEMENT

Sociétés de gestion, fonds, fintechs et family offices

Responsabilité professionnelle, dirigeants, cyber et fraude. Un programme construit autour de vos opérations, des fonds confiés et de vos obligations.

Finance et investissement →

Le travail sur les contrats

Le conseil se joue dans le détail des garanties

Les activités déclarées, les exclusions et les conditions d’indemnisation déterminent la portée d’un contrat. Ces textes sont examinés et négociés au regard de votre activité.

Les choix de couverture et les points de négociation vous sont expliqués. Vous gardez une interlocutrice qui connaît votre dossier.

01

Comprendre les risques et les engagements

Les activités, les sites, les équipements et les obligations envers les clients, les prêteurs et les autres partenaires.

02

Structurer le programme

L’articulation des garanties, les limites, les franchises et les risques que vous choisissez de conserver.

03

Négocier les textes avec les assureurs

Les définitions, les clauses et les exclusions qui nécessitent une adaptation, jusqu’au placement et au suivi des contrats.

Audit et conseil

Faire le point sur vos risques et vos contrats

Un programme constitué au fil des années peut laisser des risques sans réponse ou conserver des garanties devenues inutiles. La revue des contrats permet d’identifier les adaptations à mener.

01Relecture des contrats et de leur articulation
02Examen des garanties, plafonds et exclusions
03Constats et recommandations remis par écrit

Pour les entreprises et les acteurs financiers, l’accompagnement peut aussi commencer par une revue des risques et des mesures de prévention documentées.

Cas d’usage

Accompagnement

Dossiers et constats anonymisés, issus de l’accompagnement de clients.

02
Cyber · 100 000 € réclamés

Le sinistre non couvert

Une cyberattaque bloque les campagnes de centaines d’annonceurs. L’entreprise se découvre assurée pour ses propres pertes, mais pas pour les réclamations de ses clients.

Lire le cas +

Un salarié se fait pirater. L’attaquant prend le contrôle du compte publicitaire maître et lance des campagnes frauduleuses. Les comptes sont bloqués, les campagnes s’arrêtent et un annonceur réclame 100 000 € de perte de chiffre d’affaires et d’image. La limite n’apparaît qu’au moment de la réclamation.

03
Dirigeants · exclusion

Assuré en première page. Exclu deux articles plus loin

Les dirigeants figurent parmi les assurés. Pourtant, leur responsabilité personnelle liée au mandat social n’est pas garantie.

Lire le cas +

L’exclusion emporte la faute de gestion, l’action des créanciers en cas d’insuffisance d’actif et le contentieux social. Le nom des dirigeants apparaît bien dans la police, mais les situations qui exposent réellement leur patrimoine restent hors couverture.

04
International · 1/3 du CA

Une condition qui vide la garantie

La garantie cyber paraît acquise. Une condition territoriale la rend pourtant inopérante pour près d’un tiers de l’activité.

Lire le cas +

L’entreprise réalise près d’un tiers de son chiffre d’affaires en Amérique du Nord. Or la police subordonne la garantie au chiffre d’affaires réalisé aux États-Unis. La condition figurait dans les conditions particulières, sans jamais avoir été rapprochée de la répartition réelle de l’activité.

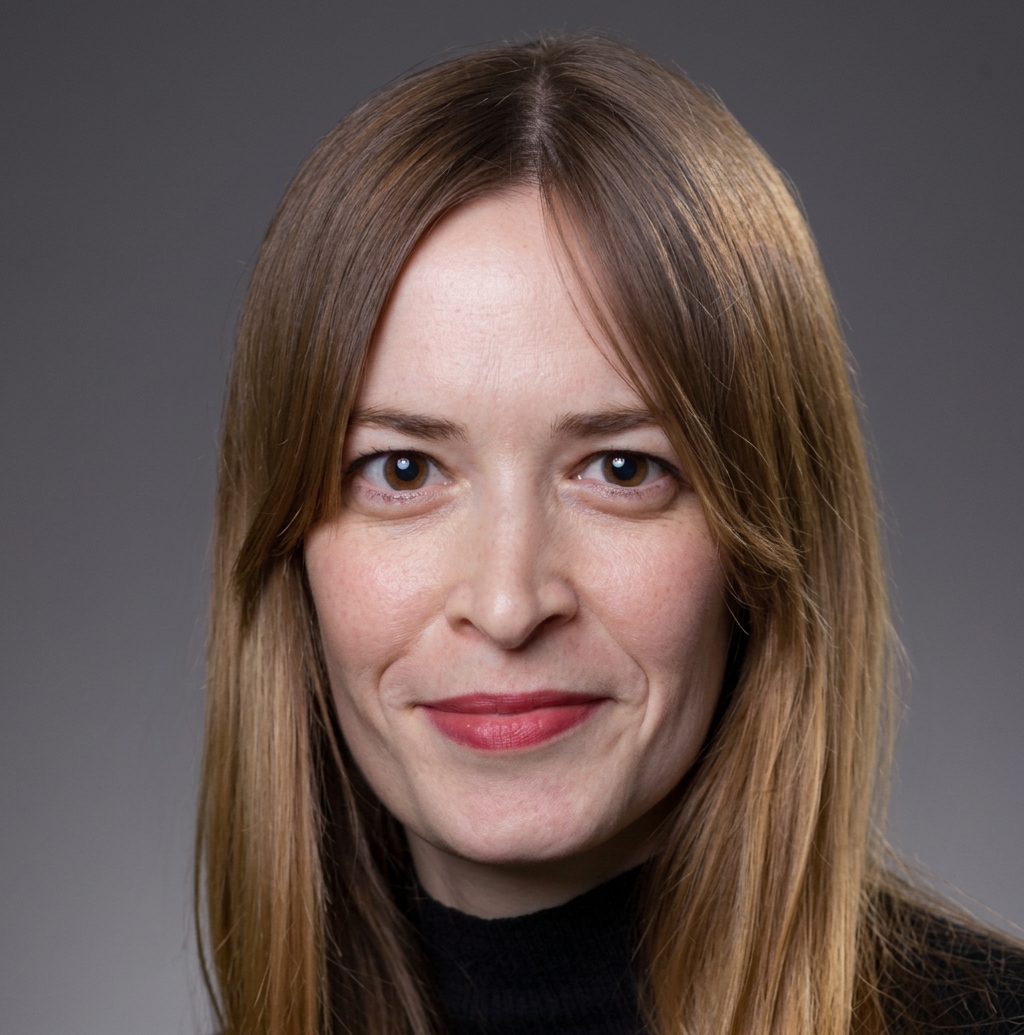
Iris Monderer, fondatrice du cabinet HILEO
Iris Monderer · Fondatrice de HILEO

Le cabinet

Vous traitez avec moi, de l’audit au sinistre

J’ai passé de nombreuses années à placer des programmes internationaux et des risques spécialisés chez des courtiers de dimension mondiale.

J’ai créé HILEO pour mettre cette expertise au service des entreprises qui veulent la même exigence de conseil que les grands groupes. Des entreprises dont le programme s’est constitué au fur et à mesure de leur activité, au rythme des demandes clients et des exigences bancaires, sans que le programme d’assurance ne soit jamais optimisé.

Chaque audit est conduit personnellement, et je reste votre interlocutrice jusqu’à la gestion des sinistres.

Iris MondererFondatrice

Questions fréquentes

Avant de travailler ensemble

Conseil, audit, placement et suivi : les réponses à vos premières questions.

En parler avec Iris

Commencer un accompagnement

Que fait HILEO au-delà de la recherche d’une assurance ?

HILEO analyse votre activité et vos engagements, conseille la structure du programme puis négocie les garanties avec les assureurs. Le travail porte sur les définitions, les exclusions, les limites et les conditions d’indemnisation. La même interlocutrice suit le dossier pendant le placement et la vie des contrats.

Est-il possible de travailler avec HILEO si un courtier intervient déjà ?

Oui. L’accompagnement peut commencer par une revue des risques ou des contrats existants. Son périmètre est défini avec vous. Cette revue ne déclenche aucune résiliation et ne vous impose pas de changer de courtier.

Quels documents préparer pour le premier échange ?

Une présentation de votre activité et de vos besoins suffit pour commencer. Selon le dossier, HILEO demandera ensuite les contrats d’assurance, les informations sur les sites et équipements, ou les engagements envers les clients, prêteurs et autres partenaires. Un engagement de confidentialité peut être signé avant leur transmission.

Audit et conseil

Que comprend un audit de programme d’assurance ?

HILEO relit vos contrats et vérifie leur articulation : activités déclarées, personnes et entités assurées, plafonds, franchises, exclusions et conditions de garantie. Les écarts avec votre activité et vos engagements sont identifiés. Vous recevez des constats écrits et des recommandations sur les garanties à conserver, renforcer ou renégocier.

Comment sont examinées les mesures de sécurité ?

HILEO réalise une revue documentaire des procédures et des contrôles décrits par l’entreprise : gestion des accès, validation des paiements, habilitations ou dispositifs de prévention, selon le besoin. Le périmètre actuel ne comprend pas de test technique, de test d’intrusion ni d’inspection de site.

L’audit doit-il toujours précéder la mise en place des garanties ?

Non. Pour une garantie précise, HILEO peut engager une consultation ciblée après avoir cadré le besoin. Un programme à construire ou une évolution importante de l’activité demande un travail de conseil et de structuration plus large. HILEO définit avec vous la démarche adaptée et son calendrier.

Placement et suivi

Comment se déroule la consultation des assureurs ?

Après l’analyse des risques et la définition des garanties recherchées, HILEO prépare le dossier et consulte les assureurs pertinents. Les propositions sont examinées au regard de la prime, mais aussi des clauses, des exclusions et des conditions d’indemnisation. Les points négociés et les arbitrages vous sont expliqués.

Comment organiser un changement de contrats ?

Si une modification ou un remplacement est retenu, HILEO examine les préavis, les dates d’effet et les conditions des nouveaux contrats avant toute résiliation. La transition tient compte des règles de déclaration des sinistres et de la continuité recherchée des garanties.

Qui suit le programme après le placement ?

Iris Monderer reste votre interlocutrice pour l’évolution du programme, les renouvellements et l’accompagnement des sinistres. Les changements d’activité, de sites ou d’engagements contractuels sont examinés pour apprécier les adaptations nécessaires.

Votre programme d’assurance

Échanger sur vos besoins

Un programme à structurer, une garantie à négocier ou des contrats à revoir. Le premier échange permet de préciser le travail à mener.